 Вход
 Регистрация
 Помощь


 Отправлено 15 февраля 2009 - 08:43
некоторые пояснения к настройке и оптимизации, их результаты
1. При тестировании советника в окошке терминала открываем панельку (окошко) под названием "Тестер";
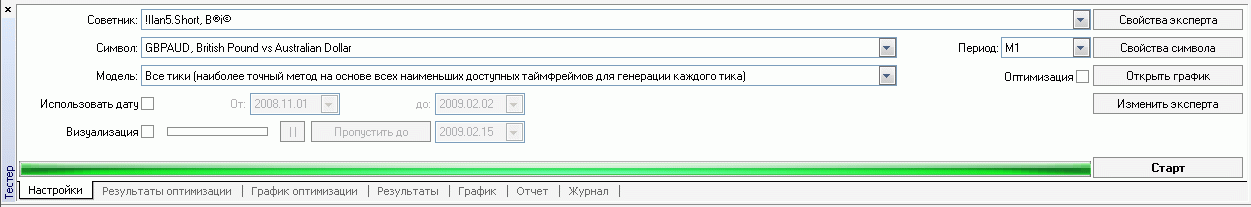
2. В строке "Советник" - выбираем тот который хотим протестировать;
3. Выбираем пару в строке "Символ" на истории которой будет проходить тест;
4. "Модель" - "Все тики...";
(если советник сильно наворочен и тормозит собой терминал тогда можно выбрать и другие варианты но точность будет похуже)
5. Убираем галочки с:
- "Использовать дату" - если вас не интересует определённый период в истории рынка...
- "Визуализация" - она показывает работу эксперта на истории котировок в "реальном" времени - и необходима для разработчика в анализе работы эксперта;
...ну а если вы хотите протестировать советника по определенной дате то необходимо наоборот - установить галочку выбрать период и еще проконтролировать что в истории терминала достаточно баров по необходимой паре - про закачку истории читайте в соседнем посте - https://g02.ru/Rinki-Forex-Commodities...rovok-t795.html
- "Визуализация" - она показывает работу эксперта на истории котировок в "реальном" времени - и необходима для разработчика в анализе работы эксперта;
(при оптимизации эксперта и более быстрого перебора вариантов галочку с этого пункта необходимо снять)
6. Строка "Период" - устанавливаем необходимый для вас таймфрейм при котором будет проводится оптимизация (у меня "М1"для iLan);
7. Отмечаем галочкой "Оптимизация";
8. Нажимаем кнопку "Свойство эксперта"
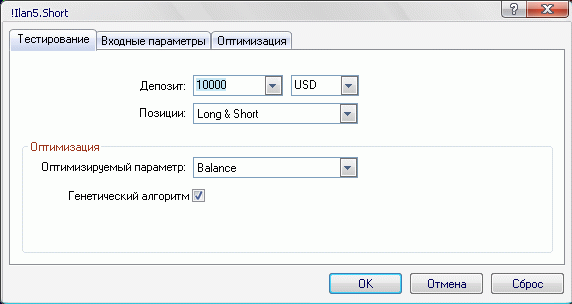
8.1. на вкладке "Тестирование" выбираем:
- размер начального депозита,
- в строке "Позиция" - направление торговли "Long & Short",
- "Оптимизируемый параметр" - "Balance",
- ставим галочку на "Генетическом алгоритме";
- в строке "Позиция" - направление торговли "Long & Short",
- "Оптимизируемый параметр" - "Balance",
- ставим галочку на "Генетическом алгоритме";
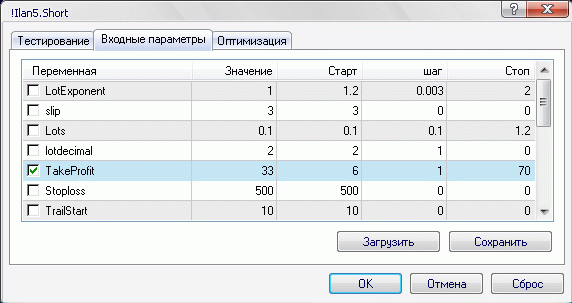
8.2. на вкладке "Входные параметры" выделяем параметры которые будут перебираться тестером в ходе выполнения оптимизации (ставим галочку в строке интересующего вас параметра).
на против каждого параметра есть столбцы:
- "значение" - значения параметров которые использует советник при тестировании или работы на графике пары;
- "старт" - значение от которого начнется оптимизация параметра;
- "шаг" - добавляемое значение к предыдущему в цикле оптимизации (допустим оно = 2, стартовое значение = 15 - тогда пересчет в цикле будет происходить по такому числовому ряду: 15,17,19,21,23,25... и т.д.)
- "стоп" - значение параметра до которого тестер будет производить пересчет при оптимизации.
важно - при увеличении числа параметров для оптимизации, а также пределов (между "старт" и "стоп") значений параметра и "шага" - будет значительно увеличиваться время работы оптимизации (перебора значений)
(у меня отмечены для оптимизации только - "TakeProfit" и "PipStep", а также "LotExponent" = 1, "Lots" = 0.1 - для iLan-ов);
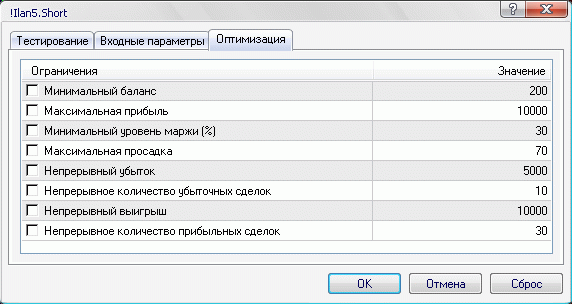
8.3. на вкладке "Оптимизация" выбираем ограничивающий параметр для тестера, за указанный предел которого, тестер будет откидывать результаты как ненужные;
9. Жмем на кнопку "Старт";
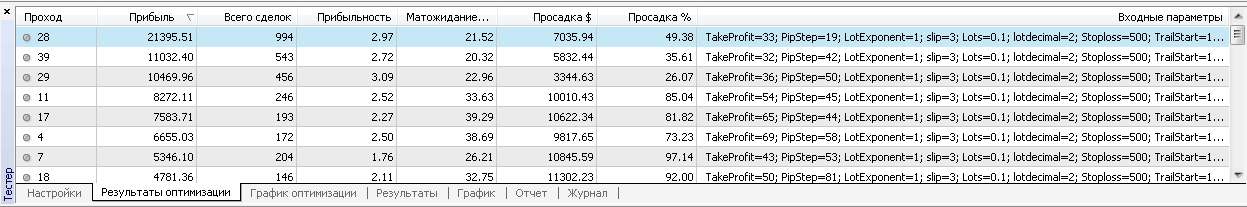
10. На вкладке окна "Тестера" - "Результаты оптимизации" отсортировав одну из колонок результатов оптимизации выбираем наиболее подходящий и двойным кликом по строке этого варианта - переносим выбранные параметры в тело эксперта (можно их увидеть на вкладке "Входные параметры" в "Свойствах эксперта");
11. Запускаем тест эксперта с выбранными параметрами на вкладке "Настройки" - предварительно сняв галочку с "Оптимизация";
12. Анализируем результат - не понравилось - выбираем другие отобранные параметры на вкладке "Результаты оптимизации" и заново тестируем до тех пор, когда один (несколько) из перебранных вариантов оптимизации не подойдет больше всех.
совет: полученные результаты выбирайте из соображения: меньше просадка но больше прибыль!
найдите оптимальный для вас вариант по этим параметрам из полученных при оптимизации!
13. После того как выполнили п.10. необходимо сохранить вариант настроек эксперта в файл "*.set":
- заходим в свойства эксперта через окно тестера - кнопку "Свойства эксперта"
- в появившемся окне настроек тестируемого/оптимизируемого эксперта "Свойства эксперта" - вкладка "Входные параметры" кликните на кнопку "Сохранить";
...файл результатов оптимизации по умолчанию сохраняется в папке "tester":
\\локальный адрес вашего терминала\tester
...для эксперта - на графике - папка по умолчанию для файла *.set находится в папке "presets":
\\локальный адрес вашего терминала\experts\presets
[/indent]- в появившемся окне настроек тестируемого/оптимизируемого эксперта "Свойства эксперта" - вкладка "Входные параметры" кликните на кнопку "Сохранить";
...файл результатов оптимизации по умолчанию сохраняется в папке "tester":
\\локальный адрес вашего терминала\tester
...для эксперта - на графике - папка по умолчанию для файла *.set находится в папке "presets":
\\локальный адрес вашего терминала\experts\presets
14. Применить полученные результаты оптимизации к установленному на графике котировок эксперту - в "Свойства эксперта" загрузите сохраненный файл оптимизированных настроек.
...одно - НО - параметры одного советника никак не подойдут к параметрам из файла *.set другого советника! (к примеру файлы *.set от "Голдена" не подойдут к советнику "Проверка" либо "iLan", также не подходят настройки от "iLan" к эксперту "Проверка" либо наоборот)
важно - после того как вы поменяете какие нибуть настройки теста (таймфрейм-период и т.п.) и начнёте тестировать новые настройки...
ВСЕ РЕЗУЛЬТАТЫ ОПТИМИЗАЦИИ из табици "резуьтаты оптимизации" УДАЛЯЮТСЯ!!!
...цените работу своего железа и своё время! Все варианты полученные в ходе оптимизации которые вас заинтересовали - не отходя от тестера проверте, а лучшие из них сохраняйте через свойства советника на вкладке "входные параметры"... чтоб вам не проводить оптимизацию заново!!!
+ результаты теста можно скопировать и где нибуть сохранить (Word, Excel) на подобии вот такого файла:
файл результатов оптимизации в тестере в формате Excel - опти_копия.rar (86,09К)
Количество загрузок:: 446 ...но опять же, это не все скрытые параметры которые выдает тестер при оптимизации и которые копируются... а из этой сохраненной базы данных перенести в эксперта параметры, каждый раз внося их руками, очень нудно...
файл результатов оптимизации в тестере в формате Excel -
опти_копия.rar (86,09К)
Количество загрузок:: 446 ...но опять же, это не все скрытые параметры которые выдает тестер при оптимизации и которые копируются... а из этой сохраненной базы данных перенести в эксперта параметры, каждый раз внося их руками, очень нудно...
Некоторые результаты полученные в процессе тестирования настроек iLan экспертов:
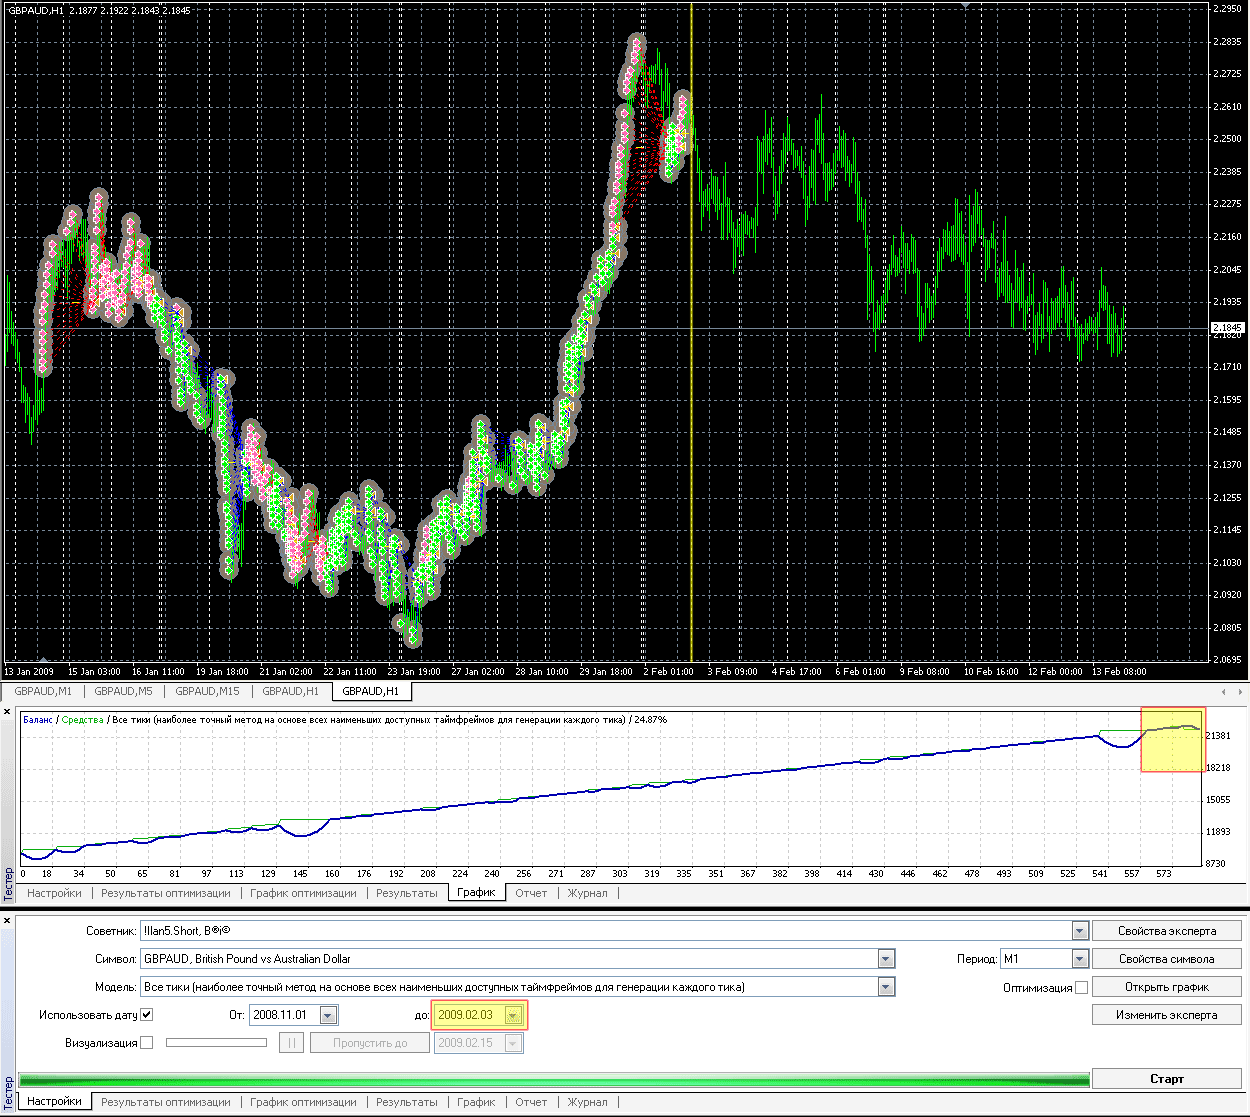
чем больше просадка тем больше риск потери денег (100% - полный залёт). На графиках баланса они похожи на "пузыри", "горбы" и т.п. (то что не лежит на прямой) по сущности - это отношение нисходящей части сделок идущих в убыток к восходящей части сделок идущих в прибыль, общая сумма этих сделок в итоге дает положительный результат. Величина этих "фигур" на прямой баланса зависит от величины колебания рынка.
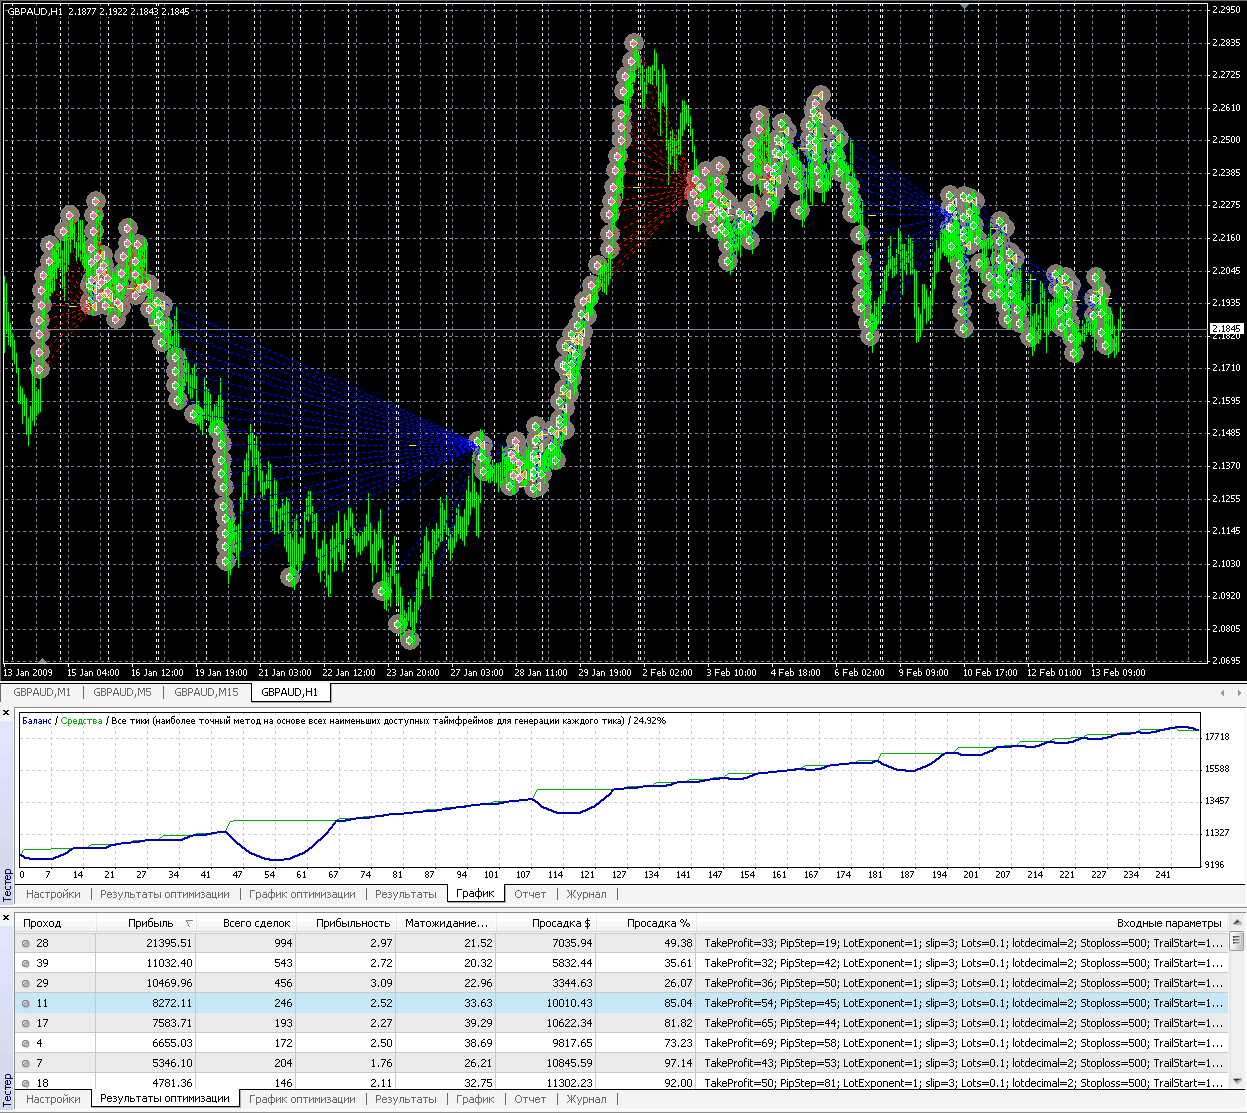
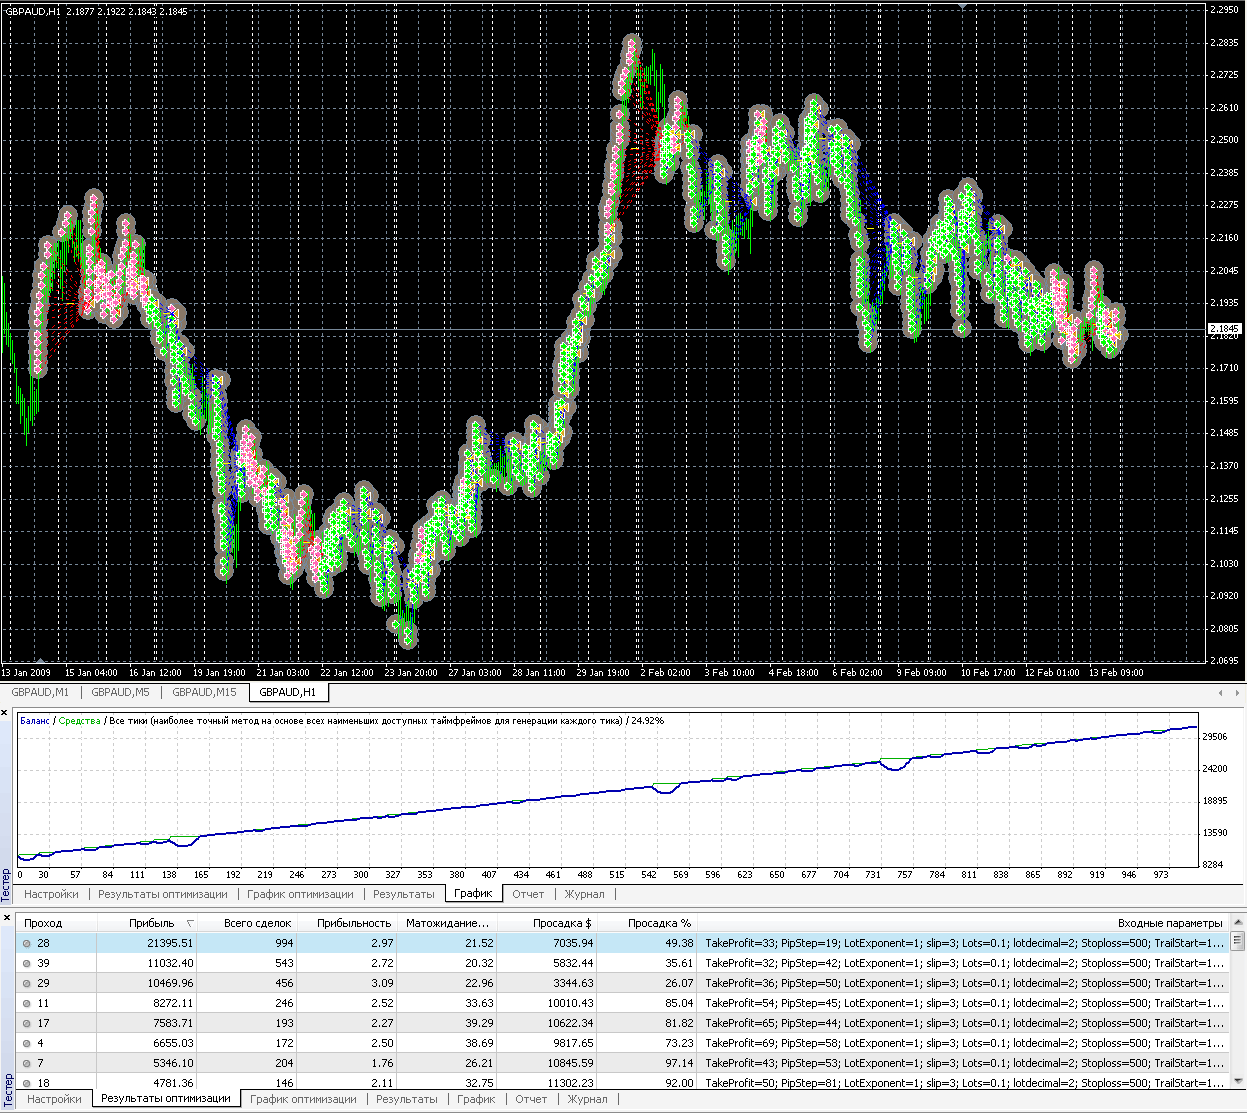
В конце графика линия баланса опускается к нулю:
- эксперту не хватило депозита и в итоге "сливает" все деньги
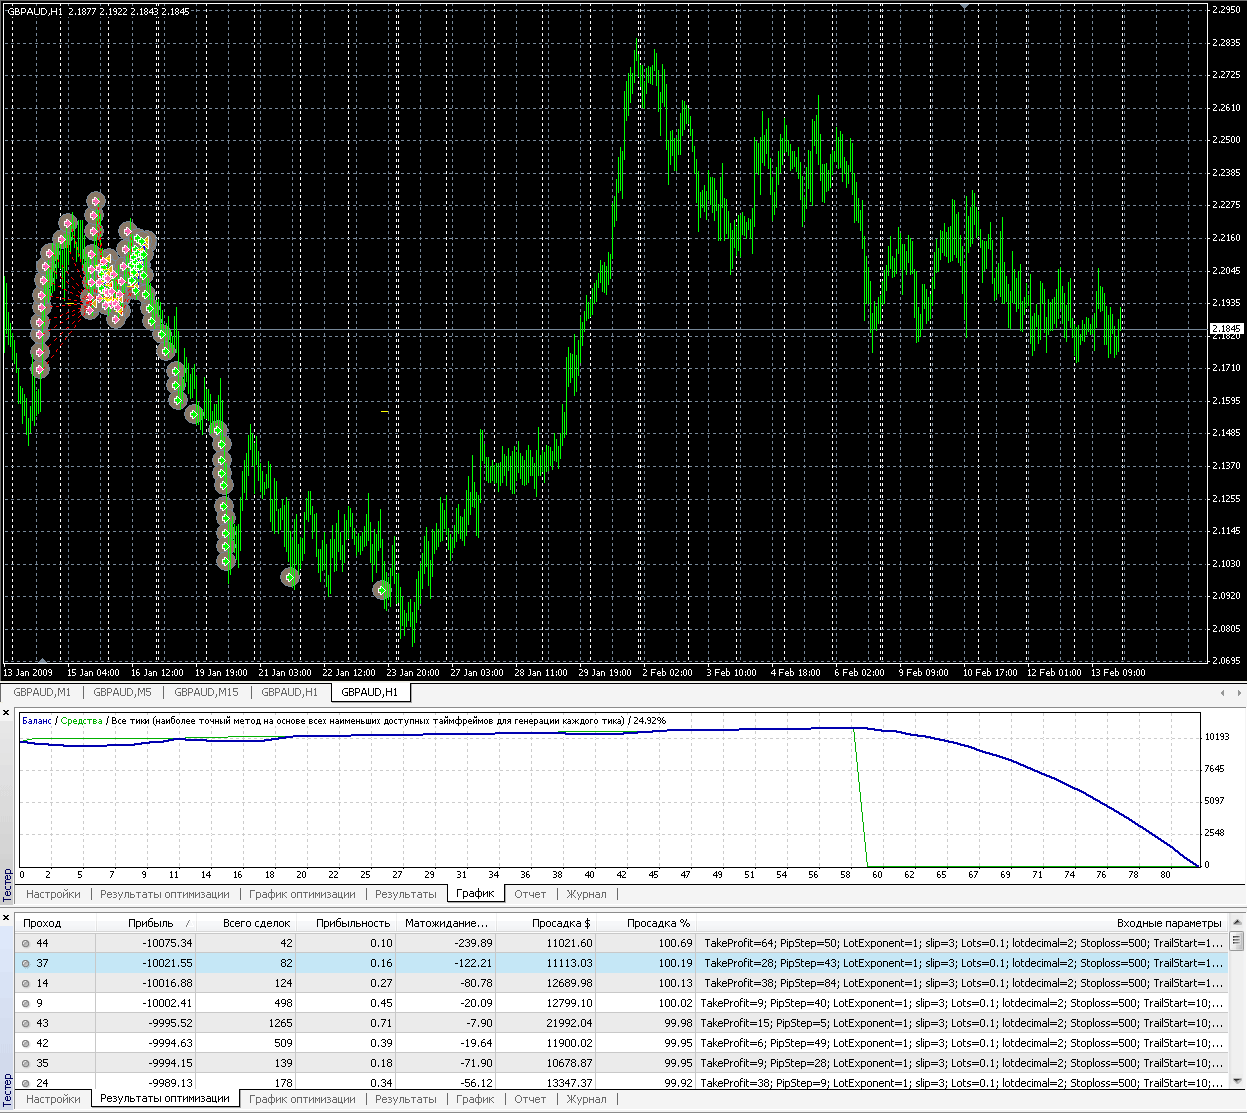
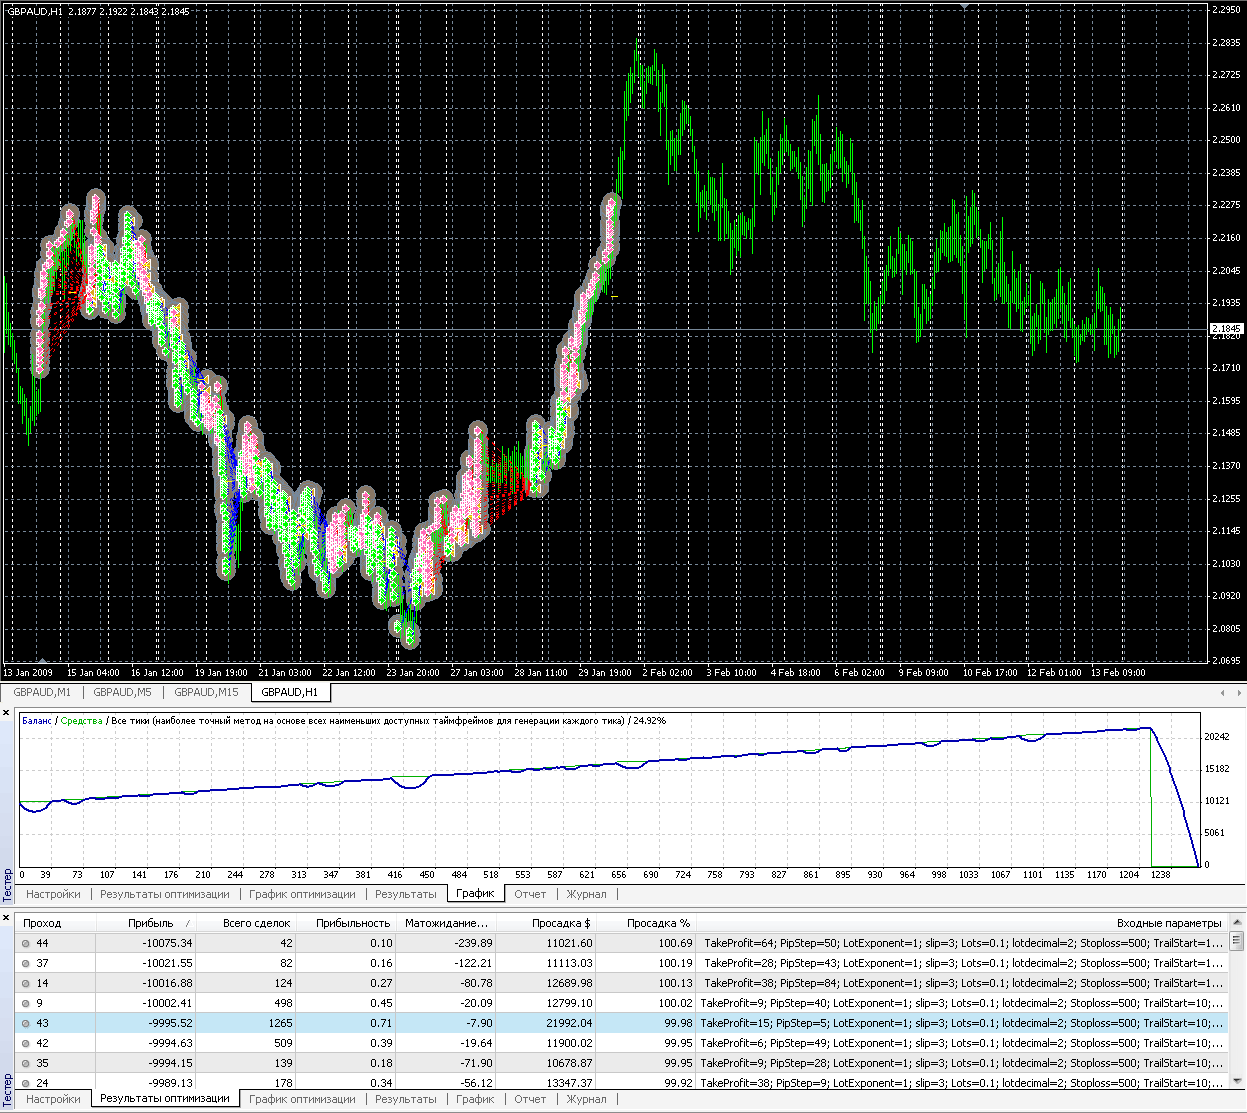
- сам тестер (не эксперт!) закрыл открытые сделки по окончанию периода тестирования
на рисунках показано как ведет себя график баланса при разном времени окончания тестов, при одних и тех же настройках эксперта:




 Отправлено 08 марта 2009 - 13:34
 . Достаточно продлить период тестирования или сдвинуть начало и получим хороший выход.


